Cómo crear un código QR para una transferencia
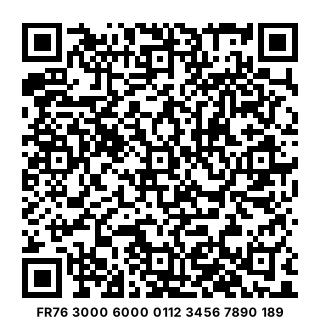
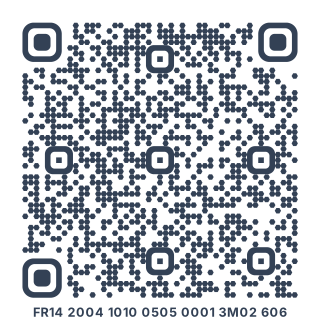
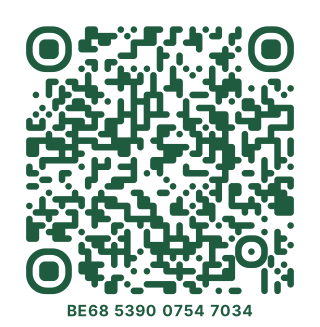
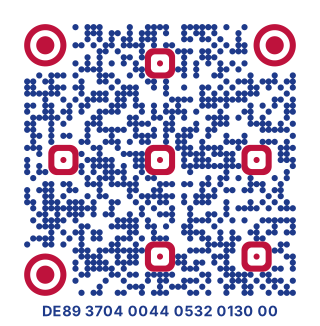
Escribe tu IBAN y luego el nombre del titular de la cuenta. Añade un importe y un concepto si quieres que también vengan rellenados: un número de factura, el alquiler del mes, “Entradas del concierto”. Descarga el código en PNG para pantallas o en SVG para imprimir.
Quien lo escanea con una app bancaria que lee estos códigos recibe una transferencia a tu cuenta ya rellenada. La revisa, la confirma como siempre y el dinero llega como cualquier otra transferencia.
Un estándar, no un enlace
El código sigue el formato del Consejo Europeo de Pagos (EPC) para transferencias SEPA, conocido como código QR EPC, o GiroCode en Alemania y Austria. Lleva tus datos dentro, no un enlace: nada pasa por olinqs y el código funciona mientras exista tu cuenta.
¿Qué apps bancarias lo leen?
Depende del banco de quien paga: el estándar deja a cada banco decidir si su app lee estos códigos. En Alemania y Austria están por todas partes: las apps de las Sparkassen, las Volksbanken, Deutsche Bank, Commerzbank, ING y DKB los leen, igual que George, Raiffeisen y Bank Austria. En Bélgica, la federación bancaria dice que casi todos los bancos lo hacen, y desde febrero de 2026 es su estándar para facturas.
En Francia, el soporte es desigual. Los grandes bancos no dicen que sus apps lo lean, y sus botones de “pagar con un código QR” son para Wero, otro tipo de código. Los bancos neerlandeses también prefieren los suyos (iDEAL | Wero). Eso sí, varias apps francesas, como las de Crédit Agricole, Caisse d’Épargne, Banque Populaire y La Banque Postale, leen un IBAN a partir de una foto al añadir un beneficiario.
Por eso tu IBAN también aparece escrito debajo del código. Si la app de quien paga no lo lee, puede copiar el IBAN de ahí, y la mayoría de los móviles copian texto directamente desde la cámara.
Preguntas
¿Es gratis?
Sí. El código se crea en tu navegador, sin cuenta, y nunca caduca: lleva tus datos dentro, así que nadie puede desactivarlo.
¿Es seguro mostrar mi IBAN?
Un IBAN permite que te paguen, no que saquen dinero de tu cuenta. Es lo que ya das a quien te paga la nómina o pones en tus facturas. Aun así, revisa tus movimientos: si aparece un recibo domiciliado que nunca autorizaste, avisa a tu banco, que debe devolvértelo si lo reclamas en un plazo de 13 meses.
¿Qué es un RIB y en qué se diferencia?
En Francia, el RIB (relevé d’identité bancaire) es el documento con tu IBAN, tu BIC y el nombre del titular de la cuenta. Este código lleva los mismos datos en un formato que las apps bancarias saben leer, así que nadie tiene que copiar 27 caracteres.
¿Tengo que poner un importe?
No. Sin importe, lo escribe quien paga: útil para donativos o un puesto en el mercado. Con importe, ya viene rellenado, y quien paga lo ve antes de confirmar.
¿Para qué transferencias sirve?
Transferencias en euros a cuentas de la zona SEPA: la Unión Europea y países como Suiza, Noruega, Islandia, el Reino Unido y Mónaco. El banco de quien paga decide si sale como transferencia normal o inmediata.
¿Hace falta el BIC?
Normalmente no. Dentro del Espacio Económico Europeo basta con el IBAN. Añade el BIC si alguien que te paga desde fuera, desde Suiza o el Reino Unido por ejemplo, lo necesita.
¿Se envía a olinqs lo que escribo?
No. El código se dibuja en tu navegador: tu IBAN, tu nombre y los importes nunca se nos envían ni se guardan.
¿Puedo cambiarlo después de imprimirlo?
No: tus datos forman parte del código. Si cambias de cuenta, crea uno nuevo. Un código dinámico no sirve aquí, porque las apps bancarias leen los datos del propio código, no de un enlace.