Come creare un QR code per un bonifico
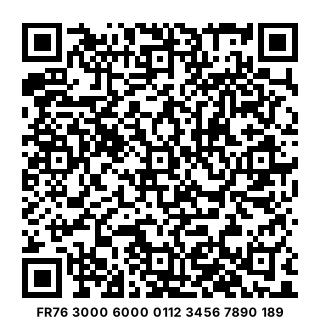
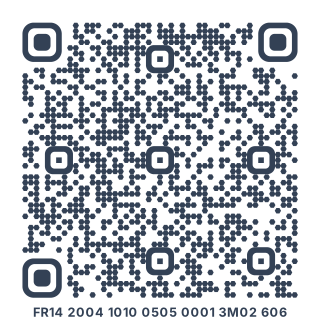
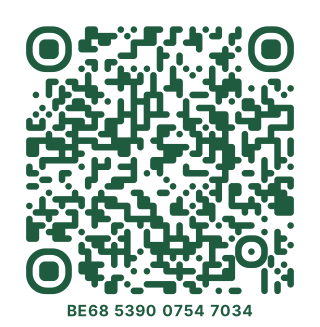
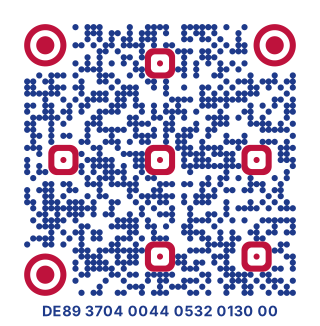
Inserisci il tuo IBAN, poi il nome dell’intestatario del conto. Aggiungi un importo e una causale se vuoi che siano già compilati: un numero di fattura, l’affitto del mese, “Biglietti del concerto”. Scarica il codice in PNG per gli schermi o in SVG per la stampa.
Chi lo inquadra con un’app bancaria che legge questi codici trova un bonifico verso di te già compilato. Lo controlla, lo conferma come sempre, e i soldi arrivano come con qualsiasi altro bonifico.
Uno standard, non un link
Il codice segue il formato dello European Payments Council per i bonifici SEPA, noto come QR code EPC, o GiroCode in Germania e Austria. Contiene i tuoi dati, non un link: niente passa da olinqs, e il codice funziona finché esiste il tuo conto.
Quali app bancarie lo leggono?
Dipende dalla banca di chi paga: lo standard lascia a ogni banca la scelta se far leggere questi codici alla propria app. In Germania e in Austria sono ovunque: le app delle Sparkassen, delle Volksbanken, di Deutsche Bank, Commerzbank, ING e DKB li leggono, come George, Raiffeisen e Bank Austria. In Belgio, la federazione bancaria dice che quasi tutte le banche lo fanno, e da febbraio 2026 il codice è il suo standard per le fatture.
In Francia il supporto è disomogeneo. Le grandi banche non dicono che le loro app lo leggono, e i loro pulsanti “paga con un QR code” sono per Wero, un altro tipo di codice. Anche le banche olandesi preferiscono i propri (iDEAL | Wero). In compenso, diverse app francesi, come quelle di Crédit Agricole, Caisse d’Épargne, Banque Populaire e La Banque Postale, leggono un IBAN da una foto quando aggiungi un beneficiario.
Per questo il tuo IBAN è scritto anche sotto il codice. Chi ha un’app che non lo legge può copiare l’IBAN da lì, e la maggior parte dei telefoni copia il testo direttamente dalla fotocamera.
Domande
È gratis?
Sì. Il codice viene creato nel tuo browser, senza account, e non scade mai: contiene i tuoi dati, quindi non c’è niente che qualcuno possa disattivare.
È sicuro mostrare il mio IBAN?
Un IBAN permette di pagarti, non di prelevare soldi dal tuo conto. È quello che già dai al tuo datore di lavoro o stampi sulle fatture. Controlla comunque i tuoi estratti conto: se compare un addebito diretto che non hai mai autorizzato, segnalalo alla tua banca, che deve rimborsarlo se lo contesti entro 13 mesi.
Cos’è un RIB, e cosa cambia?
In Francia il RIB (relevé d’identité bancaire) è il foglio con IBAN, BIC e nome dell’intestatario del conto. Questo codice contiene gli stessi dati in una forma che le app bancarie leggono, così nessuno deve ricopiare 27 caratteri.
Devo indicare un importo?
No. Senza importo, lo inserisce chi paga: comodo per le donazioni o una bancarella al mercato. Con l’importo, è già compilato, e chi paga lo vede prima di confermare.
Per quali bonifici funziona?
Bonifici in euro verso conti nell’area SEPA: l’Unione europea e paesi come Svizzera, Norvegia, Islanda, Regno Unito e Monaco. È la banca di chi paga a decidere se parte come bonifico ordinario o istantaneo.
Serve il BIC?
Di solito no. Nello Spazio economico europeo basta l’IBAN. Aggiungi il BIC se qualcuno che ti paga da fuori, dalla Svizzera o dal Regno Unito per esempio, ne ha bisogno.
Ciò che scrivo viene inviato a olinqs?
No. Il codice viene disegnato nel tuo browser: IBAN, nome e importi non ci vengono mai inviati né vengono salvati.
Posso modificarlo dopo la stampa?
No: i tuoi dati fanno parte del codice. Se il conto cambia, creane uno nuovo. Un codice dinamico qui non aiuta, perché le app bancarie leggono i dati dal codice stesso, non da un link.