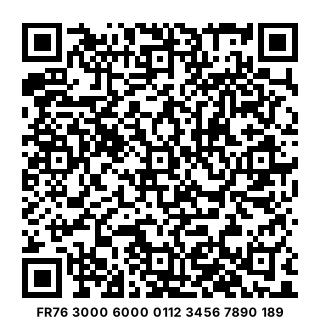
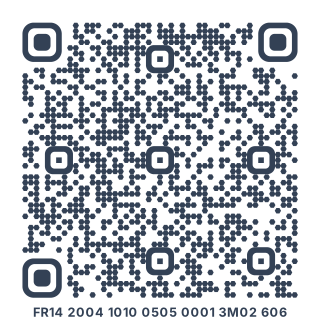
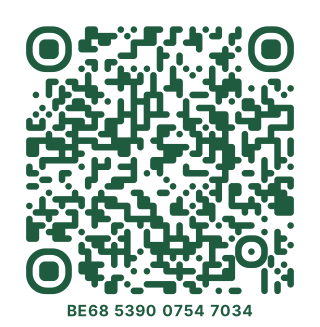
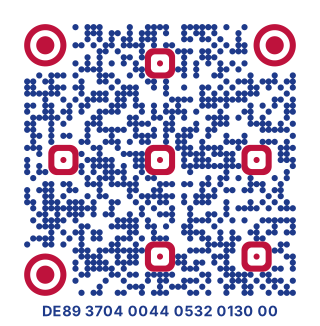
Comment créer un QR code pour un virement
Saisissez votre IBAN, puis le nom du titulaire du compte. Ajoutez un montant et une référence si vous voulez qu’ils soient remplis d’avance eux aussi : un numéro de facture, le loyer du mois, « Places de concert ». Téléchargez le code en PNG pour les écrans ou en SVG pour l’impression.
La personne qui le scanne avec une application bancaire qui lit ces codes obtient un virement vers votre compte déjà rempli. Elle le vérifie, le valide comme d’habitude, et l’argent arrive comme pour n’importe quel virement.
Un standard, pas un lien
Le code suit le format défini par le Conseil européen des paiements (EPC) pour les virements SEPA, appelé QR code EPC, ou GiroCode en Allemagne et en Autriche. Il contient vos coordonnées elles-mêmes, pas un lien : rien ne passe par olinqs, et le code fonctionne aussi longtemps que votre compte.
Quelles applications bancaires le lisent ?
Cela dépend de la banque du payeur : le standard laisse chaque banque libre de faire lire ces codes par son application, ou non. En Allemagne et en Autriche, c’est partout le cas : les applications des Sparkassen, des Volksbanken, de Deutsche Bank, Commerzbank, ING et DKB les lisent, tout comme George, Raiffeisen et Bank Austria. En Belgique, la fédération bancaire indique que presque toutes les banques le font, et en a fait son standard pour les factures depuis février 2026.
En France, c’est plus inégal. Les grandes banques n’indiquent pas que leur application le lit, et leurs boutons « payer avec un QR code » servent à Wero, un autre type de code. Les banques néerlandaises préfèrent aussi leurs propres codes (iDEAL | Wero). En revanche, plusieurs applications françaises, comme celles du Crédit Agricole, de la Caisse d’Épargne, de la Banque Populaire et de La Banque Postale, savent lire un IBAN en photo quand vous ajoutez un bénéficiaire.
C’est pourquoi votre IBAN est aussi écrit sous le code. Si l’application du payeur ne lit pas le QR code, il peut recopier l’IBAN, et la plupart des téléphones savent copier un texte directement depuis l’appareil photo.
Questions
Est-ce gratuit ?
Oui. Le code est créé dans votre navigateur, sans compte, et il n’expire jamais : il contient vos coordonnées lui-même, personne ne peut donc le désactiver.
Est-il risqué de montrer mon IBAN ?
Un IBAN permet de vous payer, pas de prendre de l’argent sur votre compte. C’est ce que vous donnez déjà à votre employeur ou imprimez sur vos factures. Surveillez tout de même vos relevés : si un prélèvement que vous n’avez jamais autorisé apparaît, signalez-le à votre banque, qui doit vous le rembourser si vous le contestez dans les 13 mois.
Qu’est-ce qu’un RIB, et quelle différence avec ce QR code ?
Le RIB (relevé d’identité bancaire) est le document qui réunit votre IBAN, votre BIC et le nom du titulaire du compte. Ce QR code contient les mêmes informations, sous une forme que les applications bancaires savent lire : plus besoin de recopier 27 caractères.
Faut-il indiquer un montant ?
Non. Sans montant, c’est le payeur qui le saisit : pratique pour des dons ou un stand au marché. Avec un montant, il est déjà rempli, et le payeur le voit avant de valider.
Pour quels virements fonctionne-t-il ?
Les virements en euros vers des comptes de la zone SEPA : l’Union européenne, ainsi que des pays comme la Suisse, la Norvège, l’Islande, le Royaume-Uni et Monaco. C’est la banque du payeur qui décide s’il part en virement classique ou instantané.
Faut-il indiquer le BIC ?
En général, non : dans l’Espace économique européen, l’IBAN suffit. Ajoutez le BIC si quelqu’un qui vous paie depuis l’extérieur, de Suisse ou du Royaume-Uni par exemple, en a besoin.
Ce que je saisis est-il envoyé à olinqs ?
Non. Le code est dessiné dans votre navigateur : votre IBAN, votre nom et les montants ne nous sont jamais envoyés, ni conservés.
Puis-je le modifier après impression ?
Non : vos coordonnées font partie du code. Si votre compte change, créez-en un nouveau. Un code dynamique n’y changerait rien, car les applications bancaires lisent les coordonnées dans le code lui-même, pas derrière un lien.